Lãi suất vay mua nhà tăng mạnh: Chiến thuật chọn gói vay an toàn 2026
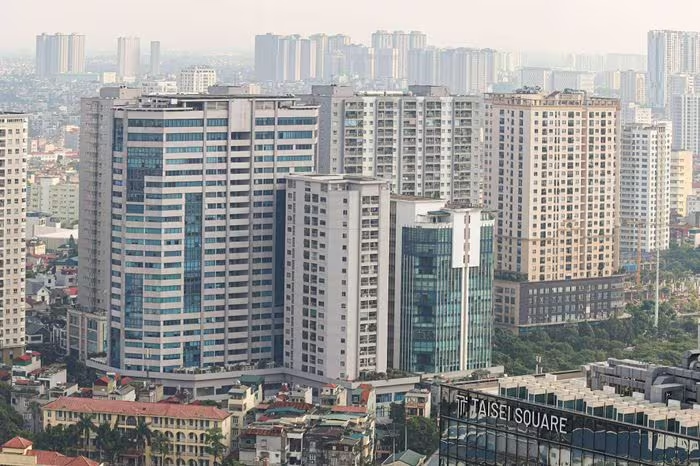
Lãi suất vay mua nhà tăng cao khiến nhiều người e dè. Xem ngay phân tích chi tiết và lời khuyên từ chuyên gia để chọn gói vay tối ưu, tránh rủi ro tài chính!
Khi lãi suất vay mua nhà biến động mạnh, người mua cần tỉnh táo phân tích dòng tiền và lựa chọn sản phẩm vay phù hợp để tránh áp lực nợ nần trong dài hạn.
Thị trường bất động sản đầu tháng 5 đang chứng kiến một sự phân hóa rõ rệt. Dù nhu cầu sở hữu nhà ở vẫn hiện hữu, nhưng rào cản lớn nhất hiện nay chính là chi phí vốn. Việc mặt bằng lãi suất tăng cao khiến những người định sử dụng đòn bẩy tài chính phải tính toán chi ly hơn bao giờ hết.
Toàn cảnh mặt bằng lãi suất vay mua nhà: Sự phân hóa giữa các nhóm ngân hàng
Hiện nay, lãi suất cho vay mua nhà tại các ngân hàng thương mại đang dao động phổ biến từ 8% đến 10%/năm cho các gói cố định. Tuy nhiên, con số này có thể vọt lên mức 14%-15% khi chuyển sang lãi suất thả nổi, tạo ra áp lực trả nợ cực lớn cho khách hàng.
Đi sâu vào chi tiết, chúng ta thấy sự cạnh tranh gay gắt giữa ba nhóm ngân hàng:
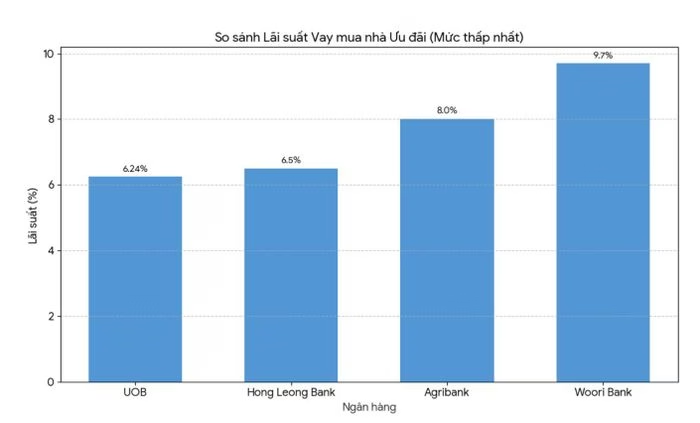
- Nhóm ngân hàng nước ngoài: Đang dẫn đầu về mức ưu đãi để thu hút khách hàng. Cụ thể, UOB áp dụng mức 6,24% - 8,0%, Hong Leong Bank từ 6,5% - 8,2%, trong khi Woori Bank cao hơn một chút, dao động từ 9,7% - 11,8%.
- Nhóm Big4 (Ngân hàng quốc doanh): Agribank duy trì mức ổn định từ 8,0% - 9,8%. Đáng chú ý, Vietcombank tung ra gói ưu đãi cực sốc chỉ từ 3,99%/năm với thời hạn vay lên đến 30 năm, đi kèm nhiều lựa chọn kỳ hạn cố định linh hoạt từ 6 tháng đến 60 tháng.
- Nhóm ngân hàng TMCP năng động: Techcombank cũng áp dụng mức lãi suất 3,99% cho khách hàng vay mua nhà đã có Giấy chứng nhận, với kỳ hạn cố định lên đến 24 tháng.
Hệ lụy từ lãi suất: Thị trường bất động sản hụt hơi
Lãi suất không chỉ là con số trên hợp đồng tín dụng, mà là “phanh hãm” trực tiếp đối với giao dịch bất động sản. Theo dữ liệu từ One Mount Group, thị trường Hà Nội đang giảm tốc rõ rệt sau giai đoạn tăng trưởng nóng.
Số liệu thống kê cho thấy một thực trạng đáng báo động: Tổng lượng giao dịch toàn thị trường đạt khoảng 11.100 sản phẩm, sụt giảm tới 50% so với quý trước và 12% so với cùng kỳ năm ngoái. Đặc biệt, phân khúc chung cư ghi nhận mức giảm sâu nhất với khoảng 4.000 giao dịch, giảm 60% theo quý và 26% theo năm.
Ông Nguyễn Quốc Anh, Phó Tổng Giám đốc PropertyGuru Vietnam, phân tích rằng khoảng 60-70% giao dịch BĐS hiện nay phụ thuộc vào đòn bẩy tài chính. Khi lãi suất tăng gần gấp đôi so với năm trước (từ mức 5-6% lên mức hiện tại), tâm lý người mua chuyển từ “quyết đoán” sang “cân nhắc”.
Một chi tiết thú vị là lượng quan tâm đến BĐS sau Tết tăng 200% so với năm ngoái. Tuy nhiên, tỷ lệ liên hệ trực tiếp với môi giới lại thấp hơn. Điều này chứng tỏ nhu cầu thực vẫn rất lớn, nhưng rào cản về giá và lãi suất đang khiến người mua chần chừ trong bước cuối cùng.
Cảnh báo về “bẫy” lãi suất thả nổi và lời khuyên từ chuyên gia
TS. Nguyễn Trí Hiếu, chuyên gia tài chính ngân hàng, đặc biệt lưu ý người vay về giai đoạn sau ưu đãi. Nhiều ngân hàng nước ngoài đưa ra lãi suất ban đầu rất thấp để thu hút, nhưng khi chuyển sang lãi suất thả nổi, chi phí vốn tăng cao có thể khiến kế hoạch tài chính của gia đình bị đổ vỡ.
Để quản trị rủi ro, chuyên gia khuyến nghị:
- Ưu tiên kỳ hạn cố định dài: Việc chốt lãi suất cố định trong thời gian dài giúp bạn chủ động được chi phí hàng tháng, tránh cú sốc khi lãi suất thị trường tăng đột ngột.
- So sánh chi tiết điều khoản thả nổi: Đừng chỉ nhìn vào con số 3,99% hay 6%, hãy hỏi rõ công thức tính lãi suất thả nổi (Lãi suất cơ sở + Biên độ) để dự báo mức chi trả cao nhất có thể xảy ra.
Đồng quan điểm, TS. Nguyễn Văn Đính, Chủ tịch Hội Môi giới bất động sản Việt Nam, nhấn mạnh nhóm đối tượng nhạy cảm nhất là những gia đình trẻ hoặc người có thu nhập trung bình. Với tỷ lệ vay cao, một biến động nhỏ về lãi suất cũng ảnh hưởng trực tiếp đến chất lượng cuộc sống.
Chiến lược xây dựng kế hoạch tài chính an toàn
Thay vì chạy theo các gói vay ngắn hạn, người mua nhà nên xây dựng kịch bản tài chính theo 3 cấp độ: An toàn (lãi suất hiện tại), Cảnh báo (lãi suất tăng 2-3%) và Khủng hoảng (lãi suất đạt đỉnh 14-15%). Nếu ở kịch bản khủng hoảng mà bạn vẫn đảm bảo được nghĩa vụ trả nợ mà không ảnh hưởng đến chi tiêu cơ bản, đó mới là thời điểm an toàn để xuống tiền.
Lời kết: Trong một thị trường chọn lọc, người thắng cuộc không phải là người mua được nhà rẻ nhất, mà là người quản lý dòng tiền thông minh nhất. Bạn sẽ chọn gói vay cố định dài hạn để an tâm hay chấp nhận rủi ro với lãi suất ưu đãi ngắn hạn? Hãy chia sẻ góc nhìn của bạn dưới phần bình luận hoặc liên hệ chuyên gia tư vấn để có lộ trình tài chính vững chắc.
Câu hỏi thường gặp (FAQ)
Tại sao lãi suất ưu đãi ban đầu thấp nhưng tôi vẫn nên thận trọng?Vì lãi suất ưu đãi thường chỉ áp dụng trong thời gian ngắn (6-24 tháng). Sau đó, ngân hàng sẽ áp dụng lãi suất thả nổi (Lãi suất cơ sở + Biên độ), vốn có thể tăng mạnh và gây áp lực trả nợ lớn.
Nên chọn vay tại ngân hàng Big4 hay ngân hàng nước ngoài khi mua nhà?Ngân hàng nước ngoài thường có lãi suất khởi điểm hấp dẫn hơn, trong khi Big4 có độ ổn định cao và thời gian vay dài. Bạn nên so sánh tổng chi phí lãi vay trong suốt kỳ hạn thay vì chỉ nhìn vào lãi suất năm đầu.
Làm sao để tính toán khả năng trả nợ an toàn khi lãi suất biến động?Hãy lập kịch bản tài chính với mức lãi suất giả định cao nhất (khoảng 14-15%). Nếu số tiền trả gốc và lãi hàng tháng không vượt quá 30-40% tổng thu nhập gia đình, khoản vay đó được coi là an toàn.
Câu hỏi thường gặp
Tại sao lãi suất ưu đãi ban đầu thấp nhưng tôi vẫn nên thận trọng?
Vì lãi suất ưu đãi thường chỉ áp dụng trong thời gian ngắn (6-24 tháng). Sau đó, ngân hàng sẽ áp dụng lãi suất thả nổi (Lãi suất cơ sở + Biên độ), vốn có thể tăng mạnh và gây áp lực trả nợ lớn.
Nên chọn vay tại ngân hàng Big4 hay ngân hàng nước ngoài khi mua nhà?
Ngân hàng nước ngoài thường có lãi suất khởi điểm hấp dẫn hơn, trong khi Big4 có độ ổn định cao và thời gian vay dài. Bạn nên so sánh tổng chi phí lãi vay trong suốt kỳ hạn thay vì chỉ nhìn vào lãi suất năm đầu.
Làm sao để tính toán khả năng trả nợ an toàn khi lãi suất biến động?
Hãy lập kịch bản tài chính với mức lãi suất giả định cao nhất (khoảng 14-15%). Nếu số tiền trả gốc và lãi hàng tháng không vượt quá 30-40% tổng thu nhập gia đình, khoản vay đó được coi là an toàn.
Quy trình & thành phần
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Khánh Hòa: Biến Thách Thức Già Hóa Dân Số Thành Động Lực Phát Triển
Khánh Hòa triển khai chiến lược lao động thích ứng già hóa dân số, phát triển 'kinh tế bạc' để biến người cao tuổi thành nguồn lực phát triển bền vững. Xem ngay!
Quảng Ninh "tăng tốc" nhà ở xã hội 2026: Tháo gỡ nút thắt, hiện thực hóa giấc mơ an cư
Quảng Ninh đẩy mạnh khởi công nhà ở xã hội năm 2026, tháo gỡ vướng mắc quỹ đất và giá vật liệu để đảm bảo an sinh. Xem ngay chiến lược phát triển tại đây!
Đại Quang Minh tăng vốn "thần tốc" lên 26.100 tỷ đồng cho siêu dự án sông Hồng
Đại Quang Minh tăng vốn điều lệ lên 26.100 tỷ đồng để triển khai siêu dự án Trục đại lộ cảnh quan sông Hồng và tổ hợp Sarene. Xem chi tiết lộ trình tài chính tại đây!