Viglacera (VGC) 2026: Doanh thu kỷ lục, lợi nhuận thận trọng và bài toán thoái vốn
Viglacera (VGC) đặt mục tiêu doanh thu kỷ lục năm 2026 nhưng lợi nhuận thận trọng. Cùng phân tích chiến lược BĐKCN, VLXD và lý do Bộ Xây dựng lùi lịch thoái vốn.
Kế hoạch kinh doanh của Viglacera năm 2026 ghi nhận mục tiêu doanh thu kỷ lục nhưng lợi nhuận được đặt ra thận trọng, phản ánh chiến lược thích nghi trước biến động chi phí đầu vào.
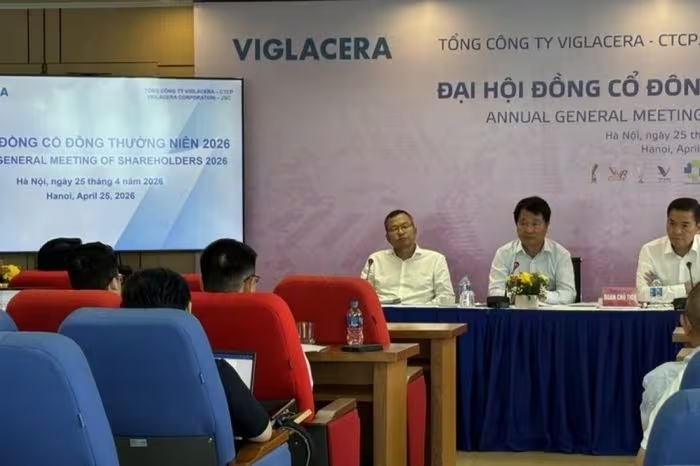
Tại kỳ Đại hội đồng cổ đông thường niên diễn ra ngày 25⁄4, Tổng công ty Viglacera - CTCP (mã: VGC) đã phác thảo một bức tranh tài chính cho năm 2026 với những gam màu tương phản: một mặt quyết tâm bứt phá về quy mô doanh thu, mặt khác lại thận trọng trong việc kỳ vọng lợi nhuận. Đây được xem là bước đi chiến lược để doanh nghiệp tạo dư địa điều chỉnh linh hoạt theo diễn biến thực tế của thị trường.
Điểm tựa từ kết quả kinh doanh 2025 và chính sách cổ tức hấp dẫn
Trước khi nhìn về tương lai, Viglacera đã khép lại năm 2025 với những con số ấn tượng. Lợi nhuận trước thuế hợp nhất đạt 2.202 tỷ đồng, vượt 26% so với kế hoạch ban đầu. Riêng công ty mẹ đóng góp 1.535 tỷ đồng, vượt 8% mục tiêu.
Nhờ nền tảng tài chính vững chắc, Hội đồng quản trị đã trình phương án chi trả cổ tức năm 2025 bằng tiền mặt với tỷ lệ 22%, tương ứng tổng giá trị hơn 986 tỷ đồng. Bên cạnh đó, doanh nghiệp vẫn đảm bảo tái đầu tư cho tương lai khi trích lập gần 200 tỷ đồng cho quỹ đầu tư phát triển và hơn 51 tỷ đồng cho quỹ khen thưởng, phúc lợi.
Nghịch lý mục tiêu 2026: Doanh thu cao kỷ lục nhưng lợi nhuận giảm
Bước sang năm 2026, Viglacera đặt mục tiêu doanh thu hợp nhất đạt 15.300 tỷ đồng, tăng khoảng 15% so với năm 2025. Tuy nhiên, lợi nhuận trước thuế dự kiến chỉ đạt 1.820 tỷ đồng, giảm 17%.
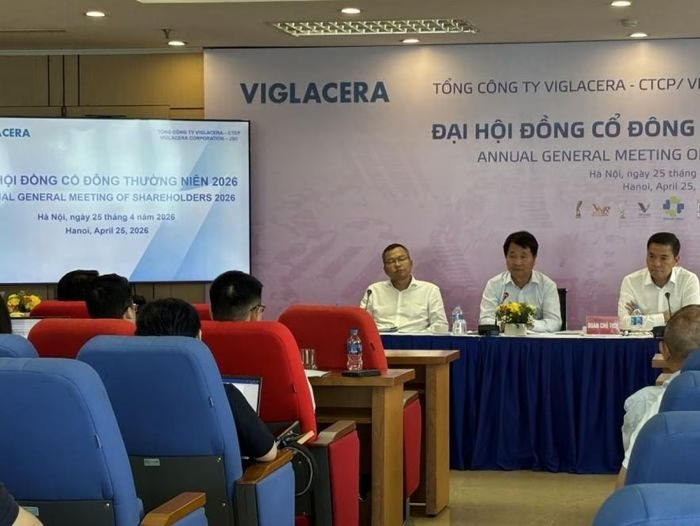
Theo phân tích từ ban lãnh đạo, việc hạ mục tiêu lợi nhuận không phải do suy giảm năng lực mà là sự “phòng thủ” trước những biến số về chi phí đầu vào và thời gian hạch toán doanh thu của một số dự án lớn. Đáng chú ý, VGC dự kiến sẽ xem xét điều chỉnh kế hoạch vào cuối quý II hoặc quý III/2026 theo hướng tích cực hơn nếu thị trường thuận lợi.
Động lực từ bất động sản khu công nghiệp (BĐKCN)
Mảng BĐKCN tiếp tục là “con gà đẻ trứng vàng” của VGC. Dù mục tiêu năm 2026 là bán mới 125 ha và ghi nhận doanh thu 149 ha, nhưng chỉ trong 4 tháng đầu năm, doanh nghiệp đã ký hợp đồng thành công 111 ha (đạt hơn 80% kế hoạch năm). Với tệp khách hàng tiềm năng hiện có, khả năng cao diện tích bán mới cả năm sẽ vượt mốc 150 ha.
Sự hồi sinh của mảng Vật liệu xây dựng (VLXD)
Lĩnh vực VLXD đang cho thấy những tín hiệu phục hồi rõ nét:
- Sản phẩm kính: Hưởng lợi từ thuế chống bán phá giá tạm thời, giá kính tăng trở lại giúp mảng này có lãi ngay trong quý I.
- Bê tông khí chưng áp (ALC): Trở thành điểm sáng nhờ tính cạnh tranh cao khi chi phí vật liệu truyền thống tăng. VGC đang nâng công suất nhà máy Yên Phong và mở rộng đầu tư vào miền Nam để đón đầu nhu cầu.
- Sứ vệ sinh, sen vòi, gạch ngói: Đã vượt qua giai đoạn khó khăn sau tái cơ cấu, nhiều đơn vị từ thua lỗ đã chuyển sang có lãi.
Chiến lược nhà ở xã hội: Đánh đúng nhu cầu thực
Trong phân khúc bất động sản dân dụng, Viglacera tập trung toàn lực vào nhà ở xã hội. Thực tế quý I cho thấy phân khúc này có sức hấp dẫn cực lớn với tình trạng “có hàng bao nhiêu bán hết bấy nhiêu”, khẳng định hướng đi đúng đắn khi tập trung vào nhu cầu thực của thị trường.
Bài toán thoái vốn Nhà nước: Lùi thời hạn để đảm bảo an toàn
Một thông tin quan trọng được Thứ trưởng Bộ Xây dựng Nguyễn Văn Sinh chia sẻ là việc tạm dừng thoái 38% vốn Nhà nước tại Viglacera trong giai đoạn 2024 - 2025, chuyển sang giai đoạn 2026 - 2030.
Nguyên nhân chính nằm ở sự phức tạp trong việc định giá các khoản đầu tư, đặc biệt là các dự án sản xuất và khu công nghiệp tại Cuba. Do đây là những dự án mang cả ý nghĩa kinh tế lẫn nhiệm vụ chính trị trong quan hệ Việt Nam - Cuba, việc thẩm định giá đòi hỏi sự thận trọng tuyệt đối để tránh thất thoát tài sản Nhà nước.
Góc nhìn chuyên gia và đánh giá tổng kết
Việc Viglacera đặt kế hoạch lợi nhuận thấp hơn thực tế thường thấy ở các doanh nghiệp lớn là một chiến thuật tâm lý và quản trị rủi ro. Điều này giúp doanh nghiệp giảm áp lực ngắn hạn và dễ dàng tạo ra những “bất ngờ tích cực” cho cổ đông vào cuối năm.
Với sự phục hồi của mảng VLXD và sự bùng nổ của BĐKCN, VGC đang sở hữu một danh mục đầu tư cân bằng. Tuy nhiên, nhà đầu tư cần theo dõi sát sao tiến độ hạch toán doanh thu từ các hợp đồng đã ký và diễn biến giá nguyên liệu đầu vào.
Bạn đánh giá thế nào về tiềm năng tăng trưởng của VGC trong năm 2026? Liệu mục tiêu lợi nhuận thận trọng có khiến cổ phiếu này kém hấp dẫn, hay chính là cơ hội cho những nhà đầu tư dài hạn? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Quy trình & thành phần
Giải mã sức hút từ Watchlist MSCI: Cú hích tỷ đô cho chứng khoán Việt
Khám phá khả năng Việt Nam gia nhập Watchlist MSCI và phân tích quy mô dòng vốn tỷ đô từ các quỹ ETF. Liệu chứng khoán Việt có bùng nổ? Xem phân tích chi tiết!
Giá cà phê hôm nay 8/5: Tăng mạnh, Đắk Nông dẫn đầu mốc 87.300 đồng/kg
Giá cà phê hôm nay 8/5 tăng mạnh tại Tây Nguyên, trung bình đạt 87.100 đồng/kg. Cùng phân tích nguyên nhân và dự báo xu hướng biến động tiếp theo tại đây!
Chứng khoán Mỹ đảo chiều từ đỉnh lịch sử: Áp lực địa chính trị lên ngôi
Chứng khoán Mỹ quay đầu giảm mạnh sau khi lập đỉnh do căng thẳng tại Trung Đông đẩy giá dầu tăng. Xem ngay phân tích chi tiết và dự báo tác động đến lãi suất Mỹ.
Chứng khoán Việt Nam: Cánh cửa vào MSCI Watchlist và cú hích 1,3 tỷ USD từ FTSE
Việt Nam có khả năng vào watchlist của MSCI tháng 6/2026 cùng cú hích nâng hạng FTSE vào tháng 9/2026. Khám phá 23 mã cổ phiếu tiềm năng đón dòng vốn 1,3 tỷ USD.