Tháo gỡ nút thắt định giá quỹ đất dự án BT: Đề xuất khấu trừ chi phí hạ tầng
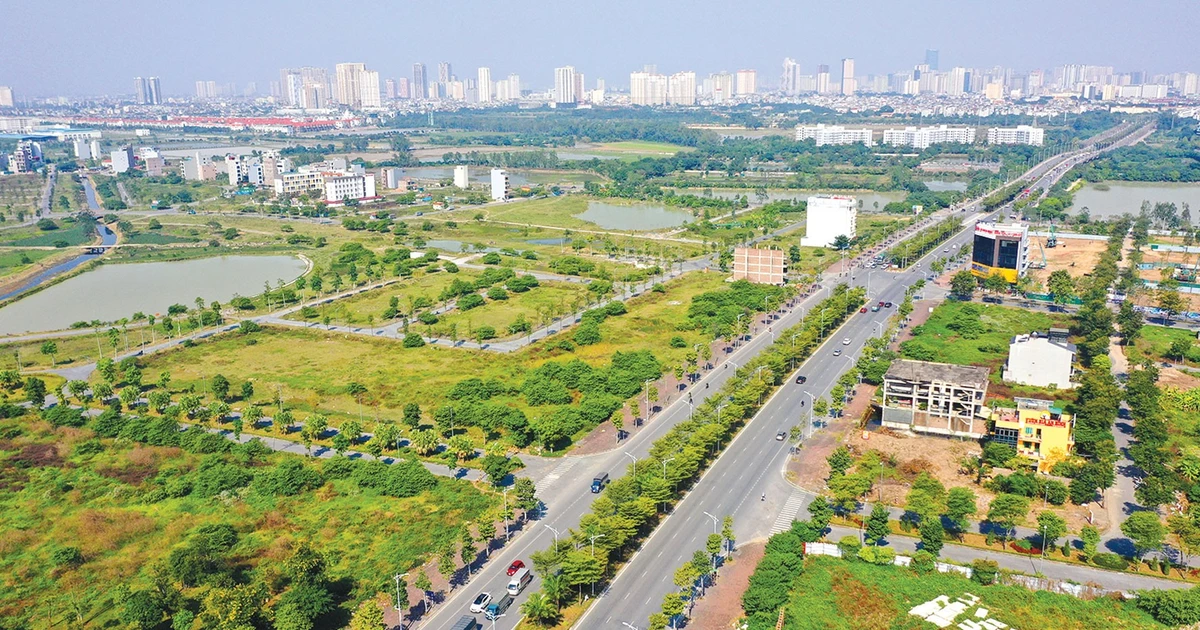
Bộ Tài chính đề xuất cho phép khấu trừ chi phí hạ tầng khi định giá quỹ đất dự án BT để tháo gỡ vướng mắc pháp lý và đảm bảo công bằng cho nhà đầu tư. Xem ngay!
Đề xuất khấu trừ chi phí xây dựng hạ tầng khi định giá quỹ đất thanh toán dự án BT là bước đi then chốt nhằm tháo gỡ vướng mắc pháp lý và đảm bảo quyền lợi nhà đầu tư.
Trong bối cảnh nhiều dự án đối tác công tư (PPP) đang gặp khó khăn về thủ tục thanh toán, Bộ Tài chính đã đưa ra phương án sửa đổi quy định xác định giá trị quỹ đất dự kiến thanh toán cho nhà đầu tư thực hiện dự án BT. Mục tiêu cốt lõi của lần điều chỉnh này là tạo sự đồng bộ tuyệt đối giữa pháp luật về PPP và pháp luật về đất đai, đồng thời bám sát thực tiễn triển khai tại các địa phương.
Bất cập trong cơ chế định giá quỹ đất BT hiện nay
Điểm nghẽn lớn nhất hiện nay nằm ở sự thiếu nhất quán giữa Nghị quyết số 254/2025/QH15 (NQ 254) và Nghị định số 257/2025/NĐ-CP (NĐ 257). Trong khi NQ 254 quy định căn cứ tính tiền sử dụng đất bao gồm cả chi phí xây dựng hạ tầng, thì NĐ 257 lại chưa có cơ chế khấu trừ chi phí này khi xác định giá trị quỹ đất thanh toán cho nhà đầu tư BT.
Điều này dẫn đến một nghịch lý về giá trị: Các nhà đầu tư thường phải đối mặt với việc quỹ đất dự kiến thanh toán chưa được đầu tư hạ tầng, nhưng giá đất dùng để tính toán lại được lấy từ bảng giá đất của những khu vực đã hoàn thiện hạ tầng. Hệ quả là giá trị quỹ đất bị đẩy lên cao một cách thiếu thực tế, gây thiệt hại trực tiếp cho doanh nghiệp và khiến các địa phương lúng túng trong khâu thẩm định.
Bài học từ thực tế tại Bắc Ninh
Điển hình như tại Bắc Ninh, trong quá trình thẩm định các dự án BT liên quan đến Cảng hàng không quốc tế Gia Bình, Sở Tài chính tỉnh này đã gặp khó khăn nghiêm trọng khi xác định “khu đất, vị trí có điều kiện hạ tầng tương tự”. Việc thiếu các tiêu chí định lượng cụ thể khiến cơ quan quản lý không có căn cứ xác đáng để áp giá, dẫn đến chậm trễ trong tiến độ triển khai dự án.
Giải pháp đột phá: Khấu trừ chi phí hạ tầng và chuẩn hóa “vị trí tương tự”
Để xử lý dứt điểm, Bộ Tài chính đề xuất bổ sung quy định khấu trừ chi phí xây dựng hạ tầng vào giá trị quỹ đất thanh toán. Cụ thể, chi phí này sẽ được xác định dựa trên suất vốn đầu tư xây dựng do Bộ Xây dựng công bố, đảm bảo tính khách quan và có cơ sở pháp lý.
Chi tiết tiêu chí xác định khu vực có hạ tầng tương tự
Nhằm xóa bỏ sự cảm tính trong định giá, Dự thảo Nghị quyết mới đưa ra bộ tiêu chí khắt khe để xác định “vị trí tương tự”, bao gồm:
- Mục đích sử dụng: Phải cùng mục đích sử dụng đất với quy hoạch của quỹ đất dự kiến thanh toán.
- Chỉ tiêu kỹ thuật: Tương đương về mật độ, chỉ tiêu đất ở, đất thương mại dịch vụ.
- Mức độ hoàn thiện: Tương đồng về hạ tầng kỹ thuật và hạ tầng xã hội.
- Phạm vi địa lý: Ưu tiên trong cùng đơn vị hành chính cấp xã, sau đó mở rộng ra cấp tỉnh.
Trong trường hợp không tìm thấy vị trí tương tự trong toàn tỉnh, phương án dự phòng là sử dụng giá đất cao nhất trong bảng giá đất của khu vực có cùng mục đích sử dụng.
Góc nhìn chuyên gia và phản hồi từ cộng đồng doanh nghiệp
Mặc dù đề xuất được đánh giá là đúng hướng, nhưng nhiều chuyên gia và đơn vị như VCCI vẫn bày tỏ sự thận trọng. Sở Tài chính Bắc Ninh cho rằng tiêu chí “có một hoặc các điều kiện” là quá lỏng lẻo, cần yêu cầu kết hợp nhiều tiêu chí để phản ánh chính xác nhất giá trị thực của đất.
Về phía doanh nghiệp, VCCI nhấn mạnh hai rủi ro lớn:
- Thiếu cơ chế kiểm soát: Cần có thẩm định độc lập và so sánh thị trường thay vì chỉ dựa vào suất vốn để tránh trục lợi hoặc sai sót.
- Rủi ro từ “giá đất cao nhất”: Việc áp dụng cứng giá cao nhất khi không tìm thấy vị trí tương tự có thể bị lạm dụng để tránh trách nhiệm gây thất thoát tài sản nhà nước, nhưng lại đẩy toàn bộ rủi ro tài chính sang phía nhà đầu tư.
Nhận định chuyên môn và lời kết
Việc cho phép khấu trừ chi phí hạ tầng là một bước tiến về tư duy quản lý, chuyển từ áp đặt hành chính sang tiếp cận giá trị thực. Tuy nhiên, để chính sách này thực sự đi vào cuộc sống mà không tạo ra kẽ hở cho tham nhũng hoặc gây thiệt hại cho doanh nghiệp, cơ quan soạn thảo cần xây dựng một ma trận định giá chi tiết hơn và khuyến khích sử dụng các phương pháp định giá linh hoạt theo Luật Đất đai.
Theo bạn, việc áp dụng “giá đất cao nhất” trong trường hợp không tìm thấy vị trí tương tự có thực sự công bằng cho nhà đầu tư? Hãy chia sẻ quan điểm của bạn hoặc liên hệ với chuyên gia tư vấn pháp lý đất đai để được hỗ trợ chi tiết hơn.
Câu hỏi thường gặp (FAQ)
Tại sao phải khấu trừ chi phí xây dựng hạ tầng khi định giá quỹ đất dự án BT?Vì bảng giá đất hiện nay thường áp dụng cho đất đã có hạ tầng, trong khi quỹ đất thanh toán cho nhà đầu tư BT thường chưa có hạ tầng. Việc khấu trừ giúp xác định giá trị thực, tránh gây thiệt hại cho nhà đầu tư.
Tiêu chí nào được dùng để xác định ‘vị trí có điều kiện hạ tầng tương tự’?Tiêu chí bao gồm: cùng mục đích sử dụng đất, tương đương về chỉ tiêu mật độ/diện tích, tương đồng về mức độ hoàn thiện hạ tầng kỹ thuật/xã hội và gần về khoảng cách địa lý (cấp xã hoặc cấp tỉnh).
VCCI có kiến nghị gì về việc áp dụng ‘giá đất cao nhất’?VCCI cảnh báo việc áp giá cao nhất khi không tìm thấy vị trí tương tự có thể gây rủi ro tài chính cho doanh nghiệp và đề xuất sử dụng các phương pháp định giá linh hoạt khác theo quy định pháp luật.
Câu hỏi thường gặp
Tại sao phải khấu trừ chi phí xây dựng hạ tầng khi định giá quỹ đất dự án BT?
Vì bảng giá đất hiện nay thường áp dụng cho đất đã có hạ tầng, trong khi quỹ đất thanh toán cho nhà đầu tư BT thường chưa có hạ tầng. Việc khấu trừ giúp xác định giá trị thực, tránh gây thiệt hại cho nhà đầu tư.
Tiêu chí nào được dùng để xác định ‘vị trí có điều kiện hạ tầng tương tự’?
Tiêu chí bao gồm: cùng mục đích sử dụng đất, tương đương về chỉ tiêu mật độ/diện tích, tương đồng về mức độ hoàn thiện hạ tầng kỹ thuật/xã hội và gần về khoảng cách địa lý (cấp xã hoặc cấp tỉnh).
VCCI có kiến nghị gì về việc áp dụng ‘giá đất cao nhất’?
VCCI cảnh báo việc áp giá cao nhất khi không tìm thấy vị trí tương tự có thể gây rủi ro tài chính cho doanh nghiệp và đề xuất sử dụng các phương pháp định giá linh hoạt khác theo quy định pháp luật.
Quy trình & thành phần
Giải mã 'nút thắt' để Việt Nam trở thành điểm đến của siêu sự kiện toàn cầu
Việt Nam sở hữu thị trường quảng cáo 3,5 tỷ USD nhưng thiếu hạ tầng đạt chuẩn để đăng cai siêu sự kiện. Khám phá chiến lược vươn tầm công nghiệp văn hóa tại đây!
Thúc đẩy thương mại Việt Nam - Maroc: Mở rộng cánh cửa vào Bắc Phi
Khám phá chiến lược thúc đẩy thương mại Việt Nam - Maroc qua hội thảo kết nối doanh nghiệp tại Casablanca, mở ra cơ hội xuất khẩu nông sản và hàng tiêu dùng bền vững.
Hưng Yên "trải thảm đỏ" đón nhà đầu tư 4 dự án nhà ở xã hội nghìn tỷ
Hưng Yên kêu gọi đầu tư 4 dự án nhà ở xã hội quy mô lớn với tổng vốn hơn 10.000 tỷ đồng. Cơ hội vàng cho các chủ đầu tư BĐS. Xem chi tiết quy mô và vị trí tại đây!
Dự án cầu Đình Khao 2.851 tỷ đồng: Đòn bẩy kết nối Vĩnh Long - Bến Tre
Vĩnh Long kêu gọi đầu tư cầu Đình Khao nối Bến Tre với tổng vốn 2.851 tỷ đồng theo hình thức PPP. Xem chi tiết quy mô và lộ trình đấu thầu quý II/2026 tại đây.