PV GAS Q1/2026: Doanh thu tăng vọt nhưng biên lợi nhuận bị thu hẹp
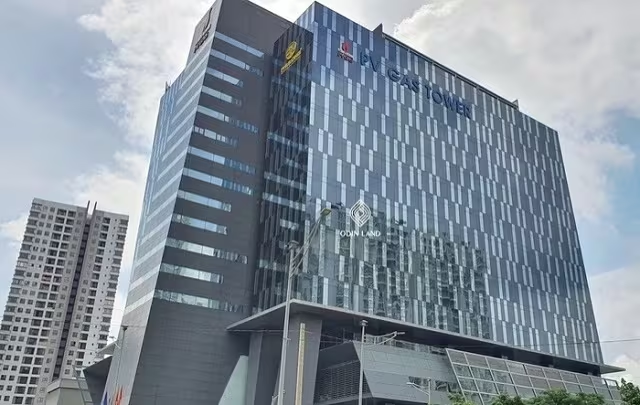
PV GAS đạt lãi ròng gần 3.000 tỷ đồng quý 1/2026 dù doanh thu tăng vọt 48%. Khám phá chi tiết sức khỏe tài chính và áp lực chi phí của ông lớn ngành khí tại đây.
Kết quả kinh doanh PV GAS lãi quý 1⁄2026 cho thấy sự tăng trưởng mạnh mẽ về quy mô doanh thu, tuy nhiên biên lợi nhuận lại bị thu hẹp đáng kể do áp lực chi phí đầu vào.
Nhìn vào báo cáo tài chính quý 1⁄2026 của Tổng công ty Khí Việt Nam - CTCP (PV GAS, HOSE: GAS), chúng ta thấy một bức tranh tương phản giữa sự bùng nổ về doanh số và sự chững lại của lợi nhuận ròng. Dù duy trì được vị thế dẫn dắt trong ngành khí, doanh nghiệp này đang phải đối mặt với bài toán tối ưu hóa chi phí vận hành trong bối cảnh thị trường biến động.
Doanh thu tăng trưởng ấn tượng nhưng áp lực giá vốn đè nặng
Trong quý đầu năm 2026, PV GAS ghi nhận doanh thu thuần đạt hơn 38 ngàn tỷ đồng, tăng trưởng mạnh mẽ 48% so với cùng kỳ năm trước. Đây là con số cho thấy khả năng khai thác thị trường và vận hành hiệu quả của doanh nghiệp.
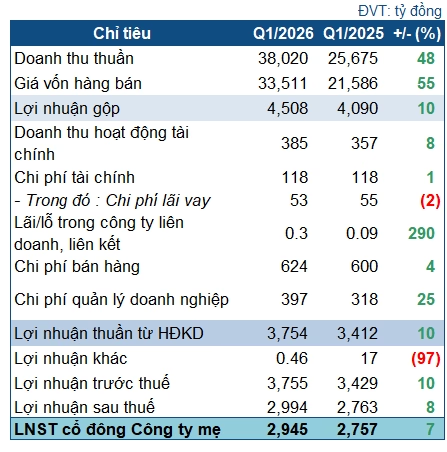
Tuy nhiên, điểm đáng lưu ý nằm ở giá vốn hàng bán. Khi giá vốn tăng vọt tới 55%, mức tăng này cao hơn cả tốc độ tăng doanh thu, trực tiếp “bào mòn” biên lợi nhuận gộp. Kết quả là lãi gộp chỉ tăng nhẹ 10%, đạt 4,5 ngàn tỷ đồng. Điều này phản ánh áp lực từ chi phí nhập khẩu hoặc biến động giá khí thế giới mà doanh nghiệp chưa thể chuyển giao hoàn toàn sang giá bán.
Phân tích chi phí và lợi nhuận ròng
Xét về hoạt động tài chính, PV GAS vận hành khá ổn định với doanh thu tài chính tăng 8%, đạt 385 tỷ đồng trong khi chi phí tài chính gần như đi ngang. Thế nhưng, chi phí quản lý doanh nghiệp lại tăng mạnh tới 25% (lên 397 tỷ đồng) và chi phí bán hàng tăng 4% (đạt 624 tỷ đồng).
Hệ quả tất yếu là lợi nhuận ròng sau cùng chỉ đạt hơn 2,9 ngàn tỷ đồng, tương ứng mức tăng trưởng khiêm tốn 7%. Dù PV GAS giải trình rằng hoạt động kinh doanh vẫn diễn ra bình thường, nhưng dưới góc độ phân tích tài chính, việc lợi nhuận tăng chậm hơn nhiều so với doanh thu là tín hiệu cho thấy doanh nghiệp cần rà soát lại quy trình quản trị chi phí.
Sức khỏe tài chính: “Núi tiền” khổng lồ và chiến lược an toàn
Một trong những điểm sáng nhất trên bảng cân đối kế toán của PV GAS chính là tính thanh khoản cực cao. Với tổng tài sản đạt gần 93 ngàn tỷ đồng, doanh nghiệp đang nắm giữ hơn 40 ngàn tỷ đồng dưới dạng tiền mặt và tiền gửi ngân hàng, chiếm tới 43% tổng tài sản.
Việc duy trì một lượng tiền mặt khổng lồ như vậy mang lại cho PV GAS hai lợi thế chiến lược:
- Khả năng chống chịu: Vững vàng trước các cú sốc thị trường hoặc biến động tỷ giá.
- Sẵn sàng đầu tư: Có nguồn lực dồi dào để triển khai các dự án hạ tầng khí LNG trọng điểm mà không phụ thuộc quá nhiều vào vốn vay.
Đáng chú ý, tồn kho của doanh nghiệp giảm mạnh gần 31% xuống còn hơn 3 ngàn tỷ đồng, cho thấy tốc độ luân chuyển hàng hóa đang được cải thiện tích cực.
Quản trị nợ vay: Rủi ro ở mức thấp
PV GAS tiếp tục duy trì chính sách tài chính thận trọng với tỷ lệ nợ vay rất thấp so với quy mô tài sản. Cụ thể, nợ vay ngắn hạn là 1,7 ngàn tỷ đồng và nợ vay dài hạn là 1,5 ngàn tỷ đồng. Với cấu trúc vốn này, rủi ro kiệt quệ tài chính gần như bằng không, tạo nền tảng vững chắc cho sự phát triển bền vững trong dài hạn.
Góc nhìn chuyên gia và lời kết
PV GAS vẫn là một “con gà đẻ trứng vàng” với khả năng tạo tiền mặt cực tốt. Tuy nhiên, để thúc đẩy giá cổ phiếu và giá trị doanh nghiệp, GAS cần tìm lời giải cho bài toán chi phí vận hành và giá vốn. Nếu không thể kiểm soát mức tăng của chi phí, tăng trưởng doanh thu sẽ chỉ mang tính hình thức mà không đóng góp tương xứng vào lợi nhuận cho cổ đông.
Bạn đánh giá thế nào về khả năng tối ưu hóa lợi nhuận của PV GAS trong nửa cuối năm 2026? Hãy để lại ý kiến hoặc chia sẻ bài viết này để cùng thảo luận!
Quy trình & thành phần
Giải mã 'nút thắt' để Việt Nam trở thành điểm đến của siêu sự kiện toàn cầu
Việt Nam sở hữu thị trường quảng cáo 3,5 tỷ USD nhưng thiếu hạ tầng đạt chuẩn để đăng cai siêu sự kiện. Khám phá chiến lược vươn tầm công nghiệp văn hóa tại đây!
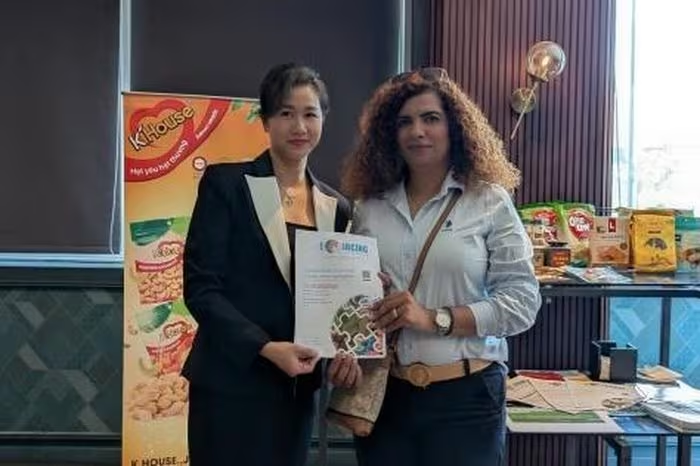
Thúc đẩy thương mại Việt Nam - Maroc: Mở rộng cánh cửa vào Bắc Phi
Khám phá chiến lược thúc đẩy thương mại Việt Nam - Maroc qua hội thảo kết nối doanh nghiệp tại Casablanca, mở ra cơ hội xuất khẩu nông sản và hàng tiêu dùng bền vững.
Đại Quang Minh tăng vốn "thần tốc" lên 26.100 tỷ đồng cho siêu dự án sông Hồng
Đại Quang Minh tăng vốn điều lệ lên 26.100 tỷ đồng để triển khai siêu dự án Trục đại lộ cảnh quan sông Hồng và tổ hợp Sarene. Xem chi tiết lộ trình tài chính tại đây!
Giá cà phê hôm nay 8/5: Tăng mạnh, Đắk Nông dẫn đầu mốc 87.300 đồng/kg
Giá cà phê hôm nay 8/5 tăng mạnh tại Tây Nguyên, trung bình đạt 87.100 đồng/kg. Cùng phân tích nguyên nhân và dự báo xu hướng biến động tiếp theo tại đây!