Dabaco Q1/2026: Doanh thu tăng trưởng nhưng lợi nhuận bị bào mòn
Kết quả kinh doanh Dabaco Q1/2026 cho thấy lợi nhuận giảm 26% do chi phí đầu vào tăng và giá heo sụt giảm. Xem ngay phân tích chi tiết về sức khỏe tài chính của DBC!
Kết quả kinh doanh Dabaco quý 1⁄2026 ghi nhận sự sụt giảm lợi nhuận trong hai quý liên tiếp, phản ánh áp lực nặng nề từ giá nguyên liệu đầu vào tăng cao và giá heo hơi biến động.
Việc sụt giảm lợi nhuận của “ông lớn” ngành chăn nuôi không đơn thuần là câu chuyện của một doanh nghiệp, mà là tấm gương phản chiếu những khó khăn chung của toàn ngành nông nghiệp trong bối cảnh chi phí vận hành leo thang.
Bức tranh tài chính Q1/2026: Doanh thu tăng, lợi nhuận “đi lùi”
Nhìn vào báo cáo tài chính, có một sự mâu thuẫn rõ rệt giữa doanh thu và lợi nhuận của Dabaco (HOSE: DBC). Cụ thể, doanh thu thuần trong quý 1 đạt hơn 4,1 ngàn tỷ đồng, tăng trưởng 14% so với cùng kỳ năm trước. Tuy nhiên, sự tăng trưởng về quy mô không mang lại hiệu quả về lợi nhuận.
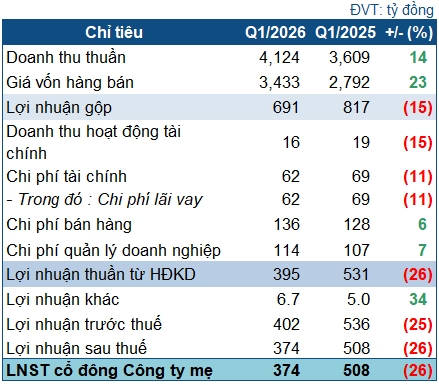
Nguyên nhân chính nằm ở giá vốn hàng bán tăng vọt 23%, lên mức hơn 3,4 ngàn tỷ đồng. Hệ quả là lợi nhuận gộp chỉ còn 691 tỷ đồng, giảm 15%. Khi cộng thêm chi phí bán hàng và chi phí quản lý doanh nghiệp lần lượt tăng 6% và 7%, lợi nhuận ròng cuối cùng đạt 374 tỷ đồng, giảm 26% so với cùng kỳ.
Dù vậy, nếu xét trên kế hoạch năm, Dabaco đã hoàn thành gần 34% mục tiêu lãi sau thuế, cho thấy doanh nghiệp vẫn đang đi đúng lộ trình dù gặp nhiều trở ngại khách quan.
Những “điểm nghẽn” khiến lợi nhuận Dabaco sụt giảm
Theo phân tích từ góc độ chuyên gia, Dabaco đang chịu “áp lực kép” từ cả đầu vào và đầu ra:
- Giá heo hơi sụt giảm: Đây là yếu tố cốt lõi ảnh hưởng trực tiếp đến biên lợi nhuận của mảng chăn nuôi heo - mảng đóng góp tỷ trọng lớn nhất trong cơ cấu doanh thu.
- Chi phí nguyên liệu và tỷ giá: Mặc dù sản lượng tiêu thụ thức ăn chăn nuôi tăng, nhưng việc thay đổi cơ cấu tiêu thụ cùng với giá nguyên liệu nhập khẩu tăng cao và biến động tỷ giá ngoại tệ đã khiến lợi nhuận khối thức ăn chăn nuôi bị xói mòn.
Điểm sáng từ chiến lược đa dạng hóa và sức khỏe tài chính
Trong bối cảnh khó khăn, Dabaco cho thấy khả năng thích ứng thông qua việc đa dạng hóa danh mục sản phẩm và tối ưu hóa chuỗi giá trị.
Sự khởi sắc của mảng gia cầm và công nghiệp chế biến
Mảng nuôi gà đã có sự bứt phá ngoạn mục khi mang về 40,2 tỷ đồng lợi nhuận, đảo ngược hoàn toàn so với mức lỗ gần 38 tỷ đồng của cùng kỳ năm trước. Đặc biệt, việc đưa Nhà máy ép dầu giai đoạn 2 vào hoạt động là một bước đi chiến lược, giúp doanh nghiệp tự chủ hơn về nguồn nguyên liệu, giảm phụ thuộc vào nhập khẩu và đóng góp tích cực vào doanh thu chung.
Quản trị nợ vay và khả năng thanh toán an toàn
Về mặt sức khỏe tài chính, Dabaco đang vận hành khá an toàn. Tính đến cuối tháng 3, tổng tài sản đạt gần 15,7 ngàn tỷ đồng. Đáng chú ý, doanh nghiệp nắm giữ lượng tiền mặt và tiền gửi dồi dào lên tới 2,3 ngàn tỷ đồng.
Gánh nặng nợ phải trả cũng được thu hẹp 8%, xuống còn gần 7,26 ngàn tỷ đồng. Trong đó, nợ vay ngắn hạn giảm 15%, còn hơn 4,07 ngàn tỷ đồng. Với các chỉ số thanh toán nợ đều trên 1 lần, Dabaco hiện không đối mặt với rủi ro thanh khoản trong ngắn hạn.
Nhận định chuyên gia và góc nhìn đầu tư
Việc giảm lãi của Dabaco trong hai quý liên tiếp là hệ quả tất yếu của chu kỳ nông nghiệp và biến động kinh tế vĩ mô. Tuy nhiên, việc giảm nợ vay và đưa nhà máy ép dầu vào hoạt động cho thấy tầm nhìn dài hạn trong việc xây dựng chuỗi giá trị khép kín (3F: Feed-Farm-Food). Khi giá heo hơi phục hồi và chi phí nguyên liệu ổn định, những khoản đầu tư vào hạ tầng sản xuất hiện nay sẽ trở thành đòn bẩy tăng trưởng mạnh mẽ.
Câu hỏi đặt ra là: Liệu việc tự chủ nguyên liệu từ nhà máy ép dầu có đủ sức bù đắp cho những biến động khó lường của thị trường heo hơi trong nửa cuối năm 2026?
Hãy chia sẻ quan điểm của bạn về triển vọng cổ phiếu DBC ở phần bình luận bên dưới hoặc đăng ký nhận bản tin phân tích tài chính hàng tuần của chúng tôi.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận của Dabaco giảm trong quý 1⁄2026?Lợi nhuận giảm 26% chủ yếu do giá heo hơi sụt giảm so với cùng kỳ, kết hợp với giá nguyên liệu đầu vào tăng cao và biến động tỷ giá ngoại tệ ảnh hưởng đến mảng thức ăn chăn nuôi.
Mảng kinh doanh nào của Dabaco có sự tăng trưởng tích cực?Mảng nuôi gà ghi nhận sự khởi sắc với lợi nhuận 40,2 tỷ đồng (so với mức lỗ cùng kỳ). Ngoài ra, Nhà máy ép dầu giai đoạn 2 đi vào hoạt động cũng đóng góp tích cực cho doanh thu.
Tình hình nợ vay của Dabaco hiện nay ra sao?Sức khỏe tài chính của Dabaco khá ổn định với nợ phải trả giảm 8% và nợ vay ngắn hạn giảm 15%. Các chỉ số thanh toán đều trên 1, cho thấy không có rủi ro về nghĩa vụ nợ.
Câu hỏi thường gặp
Tại sao lợi nhuận của Dabaco giảm trong quý 1⁄2026?
Lợi nhuận giảm 26% chủ yếu do giá heo hơi sụt giảm so với cùng kỳ, kết hợp với giá nguyên liệu đầu vào tăng cao và biến động tỷ giá ngoại tệ ảnh hưởng đến mảng thức ăn chăn nuôi.
Mảng kinh doanh nào của Dabaco có sự tăng trưởng tích cực?
Mảng nuôi gà ghi nhận sự khởi sắc với lợi nhuận 40,2 tỷ đồng (so với mức lỗ cùng kỳ). Ngoài ra, Nhà máy ép dầu giai đoạn 2 đi vào hoạt động cũng đóng góp tích cực cho doanh thu.
Tình hình nợ vay của Dabaco hiện nay ra sao?
Sức khỏe tài chính của Dabaco khá ổn định với nợ phải trả giảm 8% và nợ vay ngắn hạn giảm 15%. Các chỉ số thanh toán đều trên 1, cho thấy không có rủi ro về nghĩa vụ nợ.
Quy trình & thành phần
Giải mã 'nút thắt' để Việt Nam trở thành điểm đến của siêu sự kiện toàn cầu
Việt Nam sở hữu thị trường quảng cáo 3,5 tỷ USD nhưng thiếu hạ tầng đạt chuẩn để đăng cai siêu sự kiện. Khám phá chiến lược vươn tầm công nghiệp văn hóa tại đây!
Thúc đẩy thương mại Việt Nam - Maroc: Mở rộng cánh cửa vào Bắc Phi
Khám phá chiến lược thúc đẩy thương mại Việt Nam - Maroc qua hội thảo kết nối doanh nghiệp tại Casablanca, mở ra cơ hội xuất khẩu nông sản và hàng tiêu dùng bền vững.
Đại Quang Minh tăng vốn "thần tốc" lên 26.100 tỷ đồng cho siêu dự án sông Hồng
Đại Quang Minh tăng vốn điều lệ lên 26.100 tỷ đồng để triển khai siêu dự án Trục đại lộ cảnh quan sông Hồng và tổ hợp Sarene. Xem chi tiết lộ trình tài chính tại đây!
Giá cà phê hôm nay 8/5: Tăng mạnh, Đắk Nông dẫn đầu mốc 87.300 đồng/kg
Giá cà phê hôm nay 8/5 tăng mạnh tại Tây Nguyên, trung bình đạt 87.100 đồng/kg. Cùng phân tích nguyên nhân và dự báo xu hướng biến động tiếp theo tại đây!